Domain werkzeuge-4you.de kaufen?
Wir ziehen mit dem Projekt
werkzeuge-4you.de um.
Sind Sie am Kauf der Domain
werkzeuge-4you.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain werkzeuge-4you.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
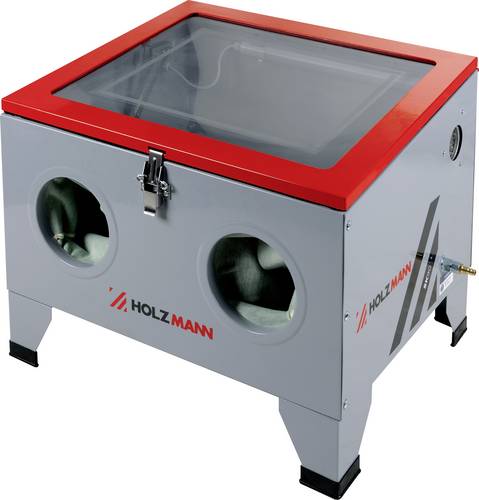
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.122,02 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kutsch, Irmgard: Natur-Kinder-Garten-Werkstatt: FrühlingNatur-Kinder-Garten-Werkstatt: Frühling , Der Frühlings-Band der Natur-Kinder-Garten-Werkstatt macht vertraut mit der Nisthilfenwerkstatt, mit dem Thema Säen, Keimen und Wachsen, mit Garten- und Geländegestaltung, mit Pflanzenfarbengestaltung, mit Milchverarbeitung und Imkerei. Jedes Buch dieser vierbändigen Reihe ist in sich abgeschlossen und zur unmittelbaren Anwendung im Kindergarten und den ersten Klassen der Unterstufe geeignet. , Ölkühler & Schläuche > Motorkühlung , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20161123, Beilage: GB, Titel der Reihe: Natur-Kinder-Garten-Werkstatt#1#, Autoren: Kutsch, Irmgard~Walden, Brigitte, Edition: NED, Auflage: 16003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 124, Abbildungen: Farbfotos, Keyword: Grundschulkonzepte; Grundschulpädagogik; Kindergarten; Kindergartenkonzepte; Kindergartenpraxis; Kindergartenpädagogik; Naturerfahrungen mit Kindern; Naturkindergarten; Naturpädagogik; Sinneserziehung; Umwelterziehung; Umweltpädagogik; Vorschulpädagogik, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Jahreszeit / Kinderliteratur, Jugendliteratur~Natur~Naturkunde~Pädagogik / Kindergarten, Vorschulalter~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Wartung~Uhr / Kindersachbuch, Jugendsachbuch~Zeit / Kindersachbuch, Jugendsachbuch, Fachkategorie: Vorschule und Kindergarten~Außen- und Freizeitflächen: Gestaltung und Wartung~Frühe Kindheit: Uhrzeit und Jahreszeiten~Die Natur: Sachbuch, Interesse Alter: Jahreszeiten: Frühling, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 212, Höhe: 17, Gewicht: 689, Produktform: Gebunden,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena Unkrautstecher 20226-45 Handwerkzeug Garten UnkrautDer Gardena Unkrautstecher 20226-45 ist ein praktisches Handwerkzeug zur einfachen Entfernung von Unkraut samt Wurzel. Durch die schmale, stabile Spitze lässt sich das Werkzeug gezielt in den Boden führen, um unerwünschte Pflanzen effizient zu entfernen. Besonders geeignet ist der Unkrautstecher für Beete, Rasenflächen oder Pflasterfugen. Der ergonomisch geformte Griff sorgt für eine angenehme Handhabung und ermöglicht komfortables Arbeiten im Garten. Dank der hochwertigen Gardena Verarbeitung ist das Werkzeug langlebig und ein zuverlässiger Helfer bei der Gartenpflege.9,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
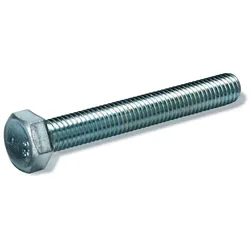
Cimco Werkzeuge Maschinen-6Kantschraube 190506Werkstoff=StahlWerkstoffgüte=8.8 (Stahl)Oberflächenschutz=galvanisch/elektrolytisch verzinktKopfform=Sechskant (hexagonal)Senkkopf=neinGewindemaß (metrisch)=4Länge bis Unterkante Kopf=40 mmGewindelänge=40 mmVollgewinde=jaSchraubsystem=Sechskant (hexagonal)Schlüsselweite=7 mmGewindeart=metrischLinksgewinde=neinMit Flansch=neinMit Mutter=neinMit Unterlegscheibe=neinSelbstsichernd=neinFarbe=Zink13,52 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
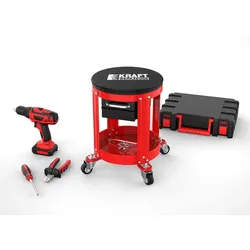
KRAFT WERKZEUGE Werkstatt WerkzeugsitzKRAFT WERKZEUGE Werkstatt Werkzeugsitz Werkstatt-Werkzeugsitz mit einfachem, aber multifunktionalem Design Steigert Effizienz am Arbeitsplatz Zuverlässiger Begleiter bei allen handwerklichen Arbeiten Einsatzbereiche Ideal für schwere Garagen- und Werkstattarbeiten Vielseitig einsetzbar Ermöglicht schnellen Zugriff auf Werkzeuge innerhalb einer Armlänge Stauraum & Organisation Zwei ausziehbare Fächer Fächer gleiten auch bei hoher Belastung reibungslos Geeignet zum Verstauen von: Schrauben Bohrern Stecknüssen Weiterem Werkzeug und Zubehör Mobilität Sitz verfügt über leichtgängige Räder Schnelles und müheloses Bewegen im Arbeitsbereich Transport schwerer Utensilien direkt an den Einsatzort Vorteile Mehr Effizienz bei anspruchsvollen Arbeiten Alles Wichtige stets griffbereit Robuste Konstruktion für schwere Lasten34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.122,02 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kutsch, Irmgard: Natur-Kinder-Garten-Werkstatt: FrühlingNatur-Kinder-Garten-Werkstatt: Frühling , Der Frühlings-Band der Natur-Kinder-Garten-Werkstatt macht vertraut mit der Nisthilfenwerkstatt, mit dem Thema Säen, Keimen und Wachsen, mit Garten- und Geländegestaltung, mit Pflanzenfarbengestaltung, mit Milchverarbeitung und Imkerei. Jedes Buch dieser vierbändigen Reihe ist in sich abgeschlossen und zur unmittelbaren Anwendung im Kindergarten und den ersten Klassen der Unterstufe geeignet. , Ölkühler & Schläuche > Motorkühlung , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20161123, Beilage: GB, Titel der Reihe: Natur-Kinder-Garten-Werkstatt#1#, Autoren: Kutsch, Irmgard~Walden, Brigitte, Edition: NED, Auflage: 16003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 124, Abbildungen: Farbfotos, Keyword: Grundschulkonzepte; Grundschulpädagogik; Kindergarten; Kindergartenkonzepte; Kindergartenpraxis; Kindergartenpädagogik; Naturerfahrungen mit Kindern; Naturkindergarten; Naturpädagogik; Sinneserziehung; Umwelterziehung; Umweltpädagogik; Vorschulpädagogik, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Jahreszeit / Kinderliteratur, Jugendliteratur~Natur~Naturkunde~Pädagogik / Kindergarten, Vorschulalter~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Wartung~Uhr / Kindersachbuch, Jugendsachbuch~Zeit / Kindersachbuch, Jugendsachbuch, Fachkategorie: Vorschule und Kindergarten~Außen- und Freizeitflächen: Gestaltung und Wartung~Frühe Kindheit: Uhrzeit und Jahreszeiten~Die Natur: Sachbuch, Interesse Alter: Jahreszeiten: Frühling, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 212, Höhe: 17, Gewicht: 689, Produktform: Gebunden,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Gardena Unkrautstecher 20226-45 Handwerkzeug Garten UnkrautDer Gardena Unkrautstecher 20226-45 ist ein praktisches Handwerkzeug zur einfachen Entfernung von Unkraut samt Wurzel. Durch die schmale, stabile Spitze lässt sich das Werkzeug gezielt in den Boden führen, um unerwünschte Pflanzen effizient zu entfernen. Besonders geeignet ist der Unkrautstecher für Beete, Rasenflächen oder Pflasterfugen. Der ergonomisch geformte Griff sorgt für eine angenehme Handhabung und ermöglicht komfortables Arbeiten im Garten. Dank der hochwertigen Gardena Verarbeitung ist das Werkzeug langlebig und ein zuverlässiger Helfer bei der Gartenpflege.9,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Cimco Werkzeuge Maschinen-6Kantschraube 190506Werkstoff=StahlWerkstoffgüte=8.8 (Stahl)Oberflächenschutz=galvanisch/elektrolytisch verzinktKopfform=Sechskant (hexagonal)Senkkopf=neinGewindemaß (metrisch)=4Länge bis Unterkante Kopf=40 mmGewindelänge=40 mmVollgewinde=jaSchraubsystem=Sechskant (hexagonal)Schlüsselweite=7 mmGewindeart=metrischLinksgewinde=neinMit Flansch=neinMit Mutter=neinMit Unterlegscheibe=neinSelbstsichernd=neinFarbe=Zink13,52 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Cimco Werkzeuge Maschinen-6Kantschraube 190522Werkstoff=StahlWerkstoffgüte=8.8 (Stahl)Oberflächenschutz=galvanisch/elektrolytisch verzinktKopfform=Sechskant (hexagonal)Senkkopf=neinGewindemaß (metrisch)=5Länge bis Unterkante Kopf=35 mmGewindelänge=35 mmVollgewinde=jaSchraubsystem=Sechskant (hexagonal)Schlüsselweite=8 mmGewindeart=metrischLinksgewinde=neinMit Flansch=neinMit Mutter=neinMit Unterlegscheibe=neinSelbstsichernd=neinFarbe=Zink11,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Cimco Werkzeuge Maschinen-6Kantschraube 190524Werkstoff=StahlWerkstoffgüte=8.8 (Stahl)Oberflächenschutz=galvanisch/elektrolytisch verzinktKopfform=Sechskant (hexagonal)Senkkopf=neinGewindemaß (metrisch)=5Länge bis Unterkante Kopf=45 mmGewindelänge=45 mmVollgewinde=jaSchraubsystem=Sechskant (hexagonal)Schlüsselweite=8 mmGewindeart=metrischLinksgewinde=neinMit Flansch=neinMit Mutter=neinMit Unterlegscheibe=neinSelbstsichernd=neinFarbe=Zink14,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.